


Tout ce que vous devez savoir sur l’assurance moto chez Allianz
L’assurance moto chez Allianz est conçue pour offrir une protection complète aux conducteurs de deux-roues, qu’il s’agisse de motos ou de scooters. Elle propose différentes formules adaptées à chaque besoin, allant de la simple responsabilité civile aux garanties étendues incluant…
Le système de bonus-malus est un mécanisme clé en matière d’assurance moto, déterminant l’impact de votre comportement au volant sur le montant de votre prime d’assurance. Ce système repose sur un coefficient multiplicateur qui évolue selon votre historique de conduite. Un bon conducteur peut bénéficier d’une réduction de sa prime, tandis qu’un conducteur ayant causé des sinistres responsables subira une augmentation de celle-ci. Dans cet article, nous examinerons les avantages et les inconvénients de ce système, afin d’en saisir tous les aspects.
Avantages
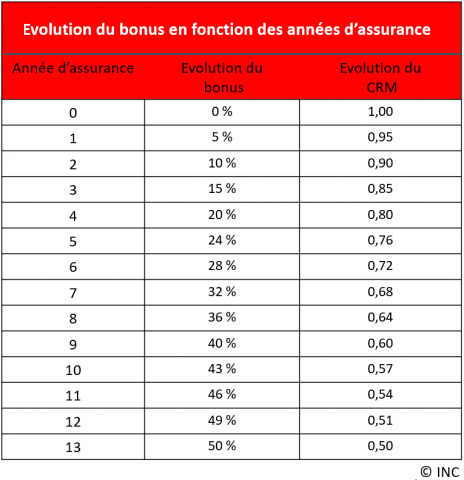
Un des principaux avantages du système de bonus-malus est l’incitation à rouler prudemment. En cas d’absence d’accidents responsables, vous bénéficierez d’une réduction significative de votre prime, généralement de 5% par an. Cela peut représenter des économies considérables sur le long terme. En effet, le coefficient de réduction peut atteindre jusqu’à 50% de réduction si vous maintenez un bon comportement pendant plusieurs années.
De plus, ce système est également équitable. Les conducteurs prudents sont récompensés par une prime d’assurance plus basse, tandis que ceux qui prennent des risques ont des primes plus élevées. Cela permet à chaque automobiliste de se voir attribuer un tarif qui reflète son comportement réel sur la route. Pour en savoir plus sur le calcul du bonus-malus, vous pouvez consulter cet article.

Allianz assurance moto : découvrez les avis des assurés
Dans le monde de l’assurance moto, il est essentiel de choisir un contrat qui répond à ses besoins tout en offrant des garanties fiables. Allianz, l’un des leaders dans le domaine, attire de nombreux clients grâce à son expertise. Cet…
Inconvénients
Malgré ses avantages, le système de bonus-malus présente également des inconvénients. Tout d’abord, il peut sembler complexe à comprendre pour de nombreux assurés. Les coefficients peuvent être difficiles à suivre et les variations de prime ne sont pas toujours claires, ce qui peut entraîner une certaine frustration lors de la gestion de votre contrat d’assurance.
De plus, la durée d’application d’un malus peut être un véritable frein. En cas d’accident responsable, votre coefficient de majoration peut rester élevé pendant plusieurs années, augmentant drastiquement le coût de votre prime. Ce qui peut décourager notamment les jeunes conducteurs, encore en phase d’apprentissage, qui peuvent ainsi se voir pénalisés lourdement dès leurs débuts. Pour mieux comprendre les règles concernant le malus, consultez ce lien.

Axa assurance moto : tout ce qu’il faut savoir avant de souscrire
Choisir une assurance pour votre moto est une étape cruciale pour tout motard. AXA se présente comme une option solide, mais il est essentiel de comprendre les avantages et les inconvénients avant de prendre une décision. Cet article vous guidera…
Introduction au système de bonus-malus
Le système de bonus-malus en assurance pour les motos est un mécanisme qui influe directement sur le montant de votre prime d’assurance. Il est basé sur vos antécédents de conduite et les sinistres que vous avez déclarés. En comprenant son fonctionnement, vous pouvez optimiser vos dépenses d’assurance et adopter des comportements de conduite plus sécuritaires.
Tout savoir sur le numéro d’amv assurance
Le numéro d’AMV assurance est un élément clé pour les assurés souhaitant accéder rapidement aux services proposés par cette compagnie, spécialisée dans l’assurance moto et deux-roues. Cet article vous plonge dans les aspects essentiels liés au numéro d’AMV assurance, en…
Qu’est-ce que le bonus-malus ?
Le bonus-malus, parfois appelé coefficient de réduction-majoration, est un outil utilisé par les compagnies d’assurance pour déterminer le coût de votre prime annuelle d’assurance moto. Ce système est mis en place pour encourager les conducteurs à adopter une conduite responsable, en leur offrant des réductions de prime lorsqu’ils n’ont pas causé d’accidents responsables.
Fonctionnement du coefficient
Le bonus-malus est calculé sur la base d’un coefficient multiplicateur. Ce coefficient est ajusté chaque année, en fonction des sinistres survenus durant l’année précédente. Si vous ne causez aucun accident, vous bénéficiez d’un bonus de 5% sur votre prime précédente, réduisant ainsi le montant de celle-ci. À l’inverse, un accident responsable peut entraîner un malus, augmentant votre prime lors de la prochaine échéance.

Assurance moto : comment choisir par immatriculation
Choisir une assurance moto adaptée à votre véhicule nécessite de prendre en compte plusieurs critères, notamment l’immatriculation de celui-ci. Ce dernier élément est crucial, car il impacte directement les différentes options d’assurance disponibles et les tarifs proposés. Dans cet article,…
Calcul du bonus-malus
Le calcul du bonus-malus prend en compte une période de 12 mois. Ce temps commence deux mois avant la date d’échéance de votre contrat d’assurance. Par exemple, si votre échéance annuelle est fixée au 1er juin, la période de référence sera du 1er avril de l’année précédente au 31 mars de l’année en cours.
Évolution du bonus-malus
Chaque année, votre coefficient de bonus-malus évolue. Si vous êtes un motard prudent sans sinistre, votre coefficient diminue, vous permettant d’atteindre jusqu’à 50% de réduction sur votre prime, ce qui équivaut à un coefficient de 0,50. En revanche, si vous causez un sinistre, votre coefficient augmentera, ce qui entraîne une hausse de votre prime d’assurance pour l’année suivante.

Tout ce qu’il faut savoir sur l’assurance moto chez Allianz
L’assurance moto chez Allianz propose une large gamme de produits adaptés aux différents types de motards. En optant pour Allianz, vous profiterez d’avantages tels qu’une couverture étendue et des options personnalisables. Cependant, il est aussi important de prendre en compte…
Impact du bonus-malus sur votre prime d’assurance
Le bonus-malus a un impact significatif sur le montant que vous payez pour votre assurance moto. Un bon coefficient peut vous permettre d’économiser plusieurs centaines d’euros par an. À l’inverse, un malus peut rapidement faire grimper votre prime, parfois de manière substantielle, surtout si vous multipliez les accidents responsables. Il est donc crucial d’être conscient de l’importance de votre comportement de conduite sur votre prime d’assurance.
Obtenir des informations sur votre coefficient
Il est essentiel de garder un œil sur votre coefficient de bonus-malus, car toute modification peut avoir un impact direct sur votre assurance. La plupart des compagnies d’assurance mettent à disposition de leurs assurés un moyen de consulter leur coefficient, généralement via leur espace client. Cela vous permet de rester informé et de prendre les mesures nécessaires si vous avez le sentiment que votre prime d’assurance ne correspond pas à votre comportement de conduite.
En comprenant le système de bonus-malus et en adoptant une conduite prudente, vous pouvez non seulement économiser sur vos primes d’assurance, mais également contribuer à une route plus sûre. Pensez à toujours vous renseigner sur les modalités de calcul appliquées par votre assureur pour optimiser votre gestion personnalisée de vos garanties et coûts.

Tout savoir sur l’assurance moto à la Réunion
L’assurance moto à la Réunion est un enjeu crucial pour les motards qui souhaitent circuler en toute légalité et en sécurité. Dans cet article, nous explorerons les différents types d’assurances disponibles, leurs avantages, ainsi que les inconvénients à considérer avant…
Comparaison des impacts du bonus-malus sur l’assurance moto
| Axe de comparaison | Impact sur la prime d’assurance |
| Sinistre responsable | Augmentation du coefficient, donc de la prime. |
| Conduite sans incident durant 1 an | Réduction de 5% du coefficient. |
| Durée du malus | Le malus est actif pendant 2 ans après le dernier sinistre responsable. |
| Bonus maximum | Le bonus peut atteindre 50%, réduisant ainsi significativement la prime. |
| Changement d’assureur | Le coefficient est transférable d’un contrat à l’autre. |
| Historique de conduite | Il détermine la progression du coefficient. |
| Prime de référence | Elle est fixée lors de la signature du contrat, avant l’application du bonus-malus. |
Le système de bonus-malus en assurance moto est un outil clé qui influence directement le montant de votre prime d’assurance. Il récompense les conducteurs prudents en réduisant leurs primes, tout en pénalisant ceux qui ont un comportement jugé à risque. Cet article vous explique en détail le fonctionnement de ce système, son impact sur votre assurance et ce que vous devez savoir pour en tirer parti.

Comment résilier votre contrat d’assurance moto chez April
Pour les motards souhaitant mettre fin à leur contrat d’assurance chez April, la démarche est simple mais nécessite de respecter certaines étapes. Cet article présente clairement comment procéder tout en pesant le pour et le contre de cette résiliation, afin…
Qu’est-ce que le bonus-malus ?
Le bonus-malus, parfois appelé coefficient de réduction-majoration, est un mécanisme utilisé par les assureurs pour ajuster le coût de l’assurance en fonction de votre comportement sur la route. En termes simples, si vous avez un bon historique de conduite sans accidents responsables, vous accumulez un bonus qui réduit votre prime. À l’inverse, les sinistres déclarés entraînent un malus, augmentant le coût de votre assurance.
Comment est-il calculé ?
Le calcul du bonus-malus repose sur un coefficient multiplicateur appliqué à votre prime d’origine, établie lors de la signature de votre contrat. Ce coefficient évolue chaque année en fonction de votre historique de conduite sur les 12 mois précédents. Si vous ne déclarez pas de sinistre responsable, votre coefficient diminue de 5% par rapport à l’année précédente, ce qui baisse également le coût de votre prime.
L’impact sur votre prime d’assurance
Votre prime d’assurance est directement affectée par le système de bonus-malus. En cumulant les bonus au fil du temps, vous pouvez atteindre une réduction significative pouvant aller jusqu’à 50% par rapport à votre prime initiale. Cela vous permet non seulement de réaliser des économies, mais également de valoriser votre comportement responsable en tant que conducteur.
Durée du malus
En cas de sinistre responsable, un malus est appliqué, augmentant votre prime d’assurance. Ce malus a une durée d’environ deux ans. Cela signifie que vous devrez maintenir un bon comportement de conduite durant cette période pour revenir à un coefficient plus favorable. Il est donc essentiel de rester vigilant et de conduire prudemment pour éviter les augmentations de primes.
Les simulateurs d’assurance et leur utilité
Afin de mieux comprendre l’impact du bonus-malus sur vos primes, il est judicieux d’utiliser des simulateurs d’assurance. Ces outils vous permettent d’évaluer différentes scénarios en fonction de votre historique et d’estimer le montant de votre prime. Cela vous aide à prendre des décisions éclairées concernant votre contrat d’assurance.
Pour en savoir plus sur les enjeux du bonus-malus dans différents contextes, n’hésitez pas à consulter des ressources comme cet article ou celui sur les spécificités du système. Les connaissances obtenues vous permettront d’aborder le sujet de l’assurance moto avec plus de confiance et de stratégie.
Le système de bonus-malus pour les motos
Le bonus-malus est un système mis en place pour ajuster les primes d’assurance en fonction du comportement de conduite de chaque assuré. Pour les motos, ce système repose sur un principe simple : l’historique de conduite influence directement le montant de la prime d’assurance.
Calcul du coefficient bonus-malus
Le bonus-malus s’exprime à travers un coefficient multiplicateur qui est appliqué à votre prime de référence. Ce coefficient est déterminé principalement par votre conduite sur une période de 12 mois consécutifs. Si vous avez eu des accidents dont vous êtes responsable, votre coefficient augmentera. À l’inverse, si vous n’avez eu aucun sinistre responsable pendant cette même période, votre coefficient diminuera.
Impact sur la prime d’assurance
Chaque année, en fonction de votre historique de conduite, votre prime d’assurance peut être révisée. Par exemple, si vous n’avez causé aucun sinistre, vous bénéficierez d’une réduction de 5 % sur votre coefficient par rapport à l’année précédente. Ce pourcentage est appelé bonus. En revanche, si des sinistres responsables ont été déclarés, un malus viendra alourdir votre prime.
Système d’échelonnement du coefficient
Le coefficient bonus-malus commence généralement à 1,00, correspondant à la prime de référence au moment de la souscription. Chaque sinistre responsable augmente ce coefficient de 25 % à 50 %, tandis que chaque année sans sinistre responsable le réduit de 5 %. L’objectif est d’inciter les conducteurs à adopter une conduite plus prudente.
Durée de validité du malus
Le malus reste en vigueur pendant une période déterminée. En général, il est pris en compte sur les 24 mois suivant l’accident. Passée cette période, si aucun sinistre responsable n’est déclaré, le coefficient peut revenir à un niveau plus favorable, récompensant ainsi les conducteurs prudents.
Transfert de bonus entre véhicules
Il est possible de transférer son bonus d’une assurance auto à une assurance moto. Cela peut être avantageux pour un conducteur qui souhaite assurer une moto tout en sauvegardant ses réductions de prime acquises avec son véhicule précédent. Cela permet de réduire significativement le coût de la prime initiale sur la nouvelle assurance moto.
Le système de bonus-malus est un mécanisme essentiel qui impacte directement le coût de votre assurance moto. Il a été conçu pour récompenser les conducteurs prudents tout en pénalisant ceux qui sont responsables d’accidents. Dans cet article, nous allons explorer comment ce système fonctionne, comment il est calculé et son influence sur vos primes d’assurance.
Qu’est-ce que le bonus-malus ?
Le bonus-malus est un coefficient appliqué à la prime d’assurance qui reflète le comportement de conduite de l’assuré. Ce système incite les motards à adopter une conduite plus responsable. En cas d’accident responsable, un malus est appliqué, augmentant ainsi le coût de l’assurance, tandis qu’une conduite sans incident permet de bénéficier d’un bonus et de réduire le montant de la prime.
Comment est calculé le bonus-malus ?
Le calcul du bonus-malus repose sur un coefficient multiplicateur, déterminé en fonction de l’historique de conduite de l’assuré. Si le motard ne déclare aucun sinistre au cours de l’année, son coefficient diminuera, permettant une réduction de 5% sur la prime de l’année précédente. En revanche, un accident responsable entraîne une augmentation du coefficient, ce qui peut faire grimper la prime d’assurance de manière significative.
Durée de prise en compte des sinistres
Le calcul du bonus-malus se fait sur une période de 12 mois, qui se termine deux mois avant l’échéance annuelle du contrat. Par exemple, pour un contrat renouvelé en janvier, les sinistres survenus entre janvier de l’année précédente et novembre de la même année seront pris en compte pour le calcul de l’ajustement.
Impact sur votre prime d’assurance
Le bonus-malus a un impact direct sur le montant de votre prime d’assurance. Selon le comportement de conduite, les primes peuvent augmenter ou diminuer de manière significative. Un conducteur ayant un bon historique de conduite peut atteindre un coefficient de réduction de 50%, rendant son assurance beaucoup plus abordable. En revanche, les conducteurs responsables d’accidents fréquents peuvent voir leurs primes exploser, rendant l’assurance moins accessible.
Transfert de bonus d’une assurance à une autre
Il est également important de noter que le transfert de bonus d’une voiture à une moto est possible dans certaines conditions. Cela signifie qu’un conducteur ayant un bon coefficient de réduction sur son assurance auto peut bénéficier d’une prime d’assurance moto avantageuse s’il choisit de prendre une assurance pour sa moto.
Comprendre le fonctionnement du bonus-malus permet aux motards d’optimiser leurs primes d’assurance. En adoptant des comportements de conduite prudents, il est possible de réduire considérablement ses coûts d’assurance. Pour en savoir plus sur l’assurance moto et ses implications, consultez des ressources supplémentaires comme AMV et Le Lynx.
Le système de bonus-malus en assurance moto est un dispositif essentiel qui influence directement le montant de votre prime d’assurance. Il repose sur un coefficient multiplicateur qui évolue en fonction de votre comportement au volant, notamment l’historique de vos sinistres. En d’autres termes, la façon dont vous conduisez peut vous permettre de réaliser des économies substantielles sur votre prime d’assurance.
Lors de la souscription à un contrat d’assurance, le point de départ est un coefficient de référence. Si vous ne causez aucun accident responsable durant l’année, vous bénéficiez d’une réduction de votre coefficient, généralement de 5%. À l’inverse, tout sinistre responsable a un impact négatif, entraînant une augmentation du coefficient. Ce mécanisme incitatif encourage donc les motards à adopter un comportement de conduite prudent.
Il est également important de noter que le bonus-malus est calculé sur une période de 12 mois, ce qui signifie que chaque année, votre historique de conduite sera recalculé pour déterminer le coefficient applicable lors de votre échéance annuelle. Cette évaluation régulière permet une adaptation continue et reflète de manière précise votre comportement au volant.
Comprendre le fonctionnement du bonus-malus est crucial pour tout motard. En effet, cela permet d’anticiper les variations de votre prime d’assurance et d’agir en conséquence pour améliorer votre sécurité routière. Investir dans une conduite responsable peut non seulement diminuer vos frais d’assurance, mais également favoriser un environnement de conduite plus sûr pour tous.
FAQ sur le système de bonus-malus pour les motos
Qu’est-ce que le bonus-malus en assurance moto ? Le bonus-malus est un système qui ajuste le montant de votre prime d’assurance en fonction de votre historique de conduite et des sinistres que vous déclarez.
Comment est calculé le coefficient de bonus-malus ? Le coefficient de bonus-malus est déterminé à partir de votre prime de référence, qui est fixée lors de la signature du contrat. Ce coefficient évolue chaque année en fonction des accidents responsables.
Quels sont les critères qui influent sur le bonus-malus ? Le bonus-malus est influencé par le nombre de sinistres déclarés sur une période de 12 mois, et il est révisé à chaque échéance principale de votre contrat.
Que se passe-t-il si je ne cause pas d’accident pendant un an ? Si vous ne déclarez aucun sinistre responsable pendant l’année, vous bénéficiez d’une réduction de 5% de votre coefficient par rapport à l’année précédente.
Combien de temps un malus reste-t-il applicable ? Un malus peut perdurer plusieurs années, mais sa durée exacte dépend de votre comportement de conduite par la suite et des sinistres responsables que vous pourriez déclarer.
Est-il possible de transférer mon bonus d’une assurance auto à une assurance moto ? Oui, il est possible de transférer votre bonus auto à votre nouvelle assurance moto, ce qui peut réduire votre prime initiale.
Le bonus-malus est-il identique pour toutes les compagnies d’assurance ? Bien que le principe de base soit le même, chaque assureur peut appliquer des règles et des coefficients différents dans le cadre du système de bonus-malus.

